Continente y contenido del seguro de hogar: ejemplos
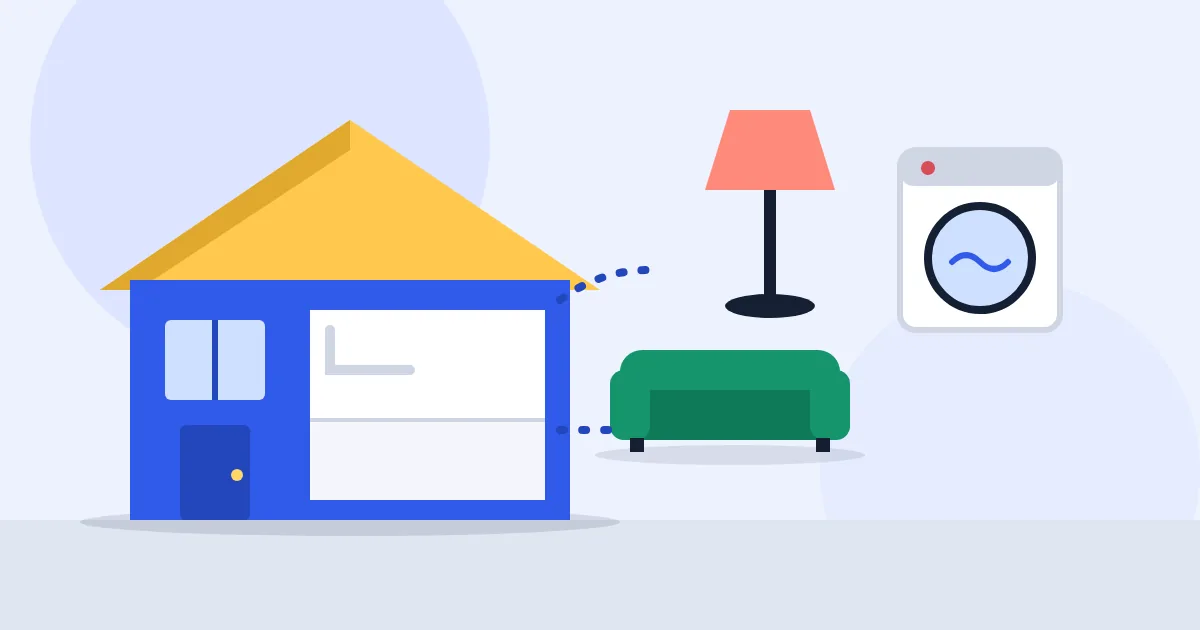
En el seguro de hogar, el continente es la casa en sí (paredes, suelos, tuberías, ventanas y todo lo que está fijo) y el contenido es lo que hay dentro y te llevarías en una mudanza: muebles, electrodomésticos, ropa y aparatos. Cada parte tiene su propio capital asegurado, y el perito mira en cuál de las dos cae cada daño. Si una está corta o directamente no la tienes, ese trozo del siniestro lo pagas tú.
Parece de manual, pero se complica justo en lo que más cuesta reparar, como la cocina o el parquet. Y más aún si vives de alquiler o si el seguro te lo vendió el banco.
Continente: lo fijo
- Paredes, suelos, tuberías e instalaciones fijas
- Armarios empotrados, toldos, sanitarios y parquet
- Se valora por lo que cuesta reconstruir
Contenido: lo que se mueve
- Muebles, electrodomésticos, ropa y aparatos
- Joyas y objetos de valor, con límite propio
- Se valora por lo que cuesta comprarlo nuevo
Piso de 85 m²
- Continente: 85 m² x 1.200 € = 102.000 €
- Contenido: 19.720 € sin muebles de cocina
- Con muebles de cocina: 25.720 €
Quién asegura qué
- Propietario: continente y responsabilidad civil
- Inquilino: su contenido y responsabilidad civil
- Comunidad: fachada, tejado y zonas comunes
¿Qué es el continente y qué es el contenido?
El continente es la vivienda como construcción: estructura, paredes, suelos, techos, puertas, ventanas, persianas, instalaciones de agua, luz y gas, sanitarios y los elementos que no se pueden quitar sin dañar algo. El contenido son los bienes que hay dentro: mobiliario, electrodomésticos, ropa, menaje, aparatos electrónicos, joyas y objetos personales.
La prueba que mejor funciona es imaginar que pones la casa boca abajo y la sacudes. Lo que se cae es contenido. Lo que se queda pegado es continente. La pintura de las paredes se queda; el sofá, no.
La diferencia importa por dos motivos. El primero, que cada parte se asegura por su cifra y se valora distinto: el continente por lo que costaría reconstruirlo hoy, sin el suelo, y el contenido por lo que costaría comprar las cosas nuevas (la mayoría de pólizas pagan a valor de reposición, aunque algunas aplican depreciación a ciertos objetos). El segundo, que puedes tener una parte y no la otra. Hay quien tiene el continente que pide el banco y el contenido a cero sin saberlo.
La cocina, el toldo y otros casos dudosos
Cada aseguradora define continente y contenido en sus condiciones generales, y en algunas cosas no se ponen de acuerdo. Esto es lo que suele pasar con lo más discutido:
| Elemento | Dónde suele ir | Detalle a revisar |
|---|---|---|
| Parquet, azulejos, pintura, escayola | Continente | Aunque lo pusieras tú en una reforma |
| Armarios empotrados | Continente | Los armarios exentos son contenido |
| Encimera, fregadero, sanitarios | Continente | La mampara fija también |
| Muebles de cocina | Varía | Hay pólizas que los meten en el contenido |
| Nevera, lavadora, horno, placa | Contenido | Incluso si van integrados en el mueble |
| Aire acondicionado | Continente si va por conductos | El portátil es contenido; el split, según póliza |
| Toldos y persianas | Continente | Mira bien cómo cubre la póliza el viento |
| Placas solares en un chalet | Continente | Confirma que están declaradas |
Los muebles de cocina son el caso que más me preocupa, porque valen mucho dinero y es fácil que se queden en tierra de nadie. Si tu póliza los considera contenido y tú calculaste el contenido sumando solo sofás, camas y ropa, te faltan unos cuantos miles de euros. Busca la palabra "mobiliario de cocina" en el condicionado y sal de dudas en dos minutos.
Con los electrodomésticos pasa algo curioso: un horno o un lavavajillas integrados están metidos en el mueble, pero casi todas las pólizas los tratan como contenido. Si se te quema la placa, entra por contenido. Si se raja la encimera de al lado, por continente.
Las joyas y los objetos de valor son contenido, pero con trampa: suelen llevar un límite propio, por pieza o en total, mucho más bajo que el capital de contenido. En las cláusulas públicas de un seguro de hogar de un banco, por ejemplo, el robo no cubre las joyas de más de 400 € por pieza ni los objetos de valor de más de 3.000 €. Si tienes algo así, toca declararlo y pedir que lo valoren. Los coches y las motos aparcados en tu garaje no son contenido en ningún caso, tienen su propio seguro.
¿Cómo se calcula el continente y el contenido? Un piso de 85 m²
Pongamos un piso de 85 m² construidos en Valencia, con tres dormitorios, en el que viven cuatro personas.
El continente. Se multiplica la superficie construida por el coste de reconstrucción por metro cuadrado. Ese coste cambia mucho según la zona y la calidad, así que lo correcto es pedirle a la aseguradora el capital que recomienda para tu vivienda. Para el ejemplo supongo 1.200 € por metro: 85 × 1.200 = 102.000 €. No tiene nada que ver con lo que vale el piso en el mercado: el suelo y la ubicación no se queman.
El contenido. Aquí no hay fórmula, hay que sumar habitación por habitación a precio de compra nuevo. Con precios normales, sin lujos:
| Zona | Qué incluye | Valor nuevo |
|---|---|---|
| Cocina | Nevera, lavadora, lavavajillas, horno, placa, microondas y menaje | 3.420 € |
| Salón | Sofá, muebles, televisor y lámparas | 2.500 € |
| Dormitorios | Cama de matrimonio, dos individuales con colchones, cómodas y escritorio | 3.800 € |
| Ropa y calzado | Cuatro personas a 1.500 € cada una | 6.000 € |
| Resto | Dos portátiles, tablet y consola, ropa de casa, bicis y herramientas | 4.000 € |
| Total | 19.720 € |
Si la póliza mete los muebles de cocina en el contenido y renovarlos costaría 6.000 €, el contenido real sube a 25.720 €.
La ropa es la partida que casi todo el mundo infravalora. Abre tu armario y cuenta abrigos, zapatos y lo que tienes de temporada: 1.500 € por persona no es exagerado. Si tu suma sale muy por encima de lo asegurado, te pasará lo que explico en el artículo de la regla proporcional del seguro de hogar: cobrarás solo una parte de cada daño.
Una fuga de agua repartida entre continente y contenido
En el mismo piso, una noche se rompe el latiguillo del lavabo. Por la mañana el agua ha llegado al salón. El perito hace la lista:
- Parquet del salón levantado: 3.200 € (continente).
- Pintura y rodapiés: 600 € (continente).
- Sofá y alfombra empapados: 1.200 € (contenido).
- Mancha en el techo del vecino de abajo: 900 € (responsabilidad civil).
Con las tres partes bien aseguradas, se pagan los 5.900 €, menos la franquicia si la hay. Sin contenido contratado, el sofá y la alfombra van de tu bolsillo aunque el resto lo cubran. Y si el contenido está asegurado por 10.000 € cuando vale 19.720 €, de esos 1.200 € cobrarías unos 608 €.
Es habitual, además, que la póliza separe el daño por agua de la reparación de la propia avería: pagan lo que estropea el agua, pero el latiguillo de 15 € lo cambias tú.
Propietario, inquilino, comunidad y banco: quién asegura qué
Si eres propietario y vives en tu piso, lo normal es asegurar las dos cosas más la responsabilidad civil. Si lo tienes alquilado, a ti te toca el continente y la responsabilidad civil como dueño. Los muebles que dejes en el piso también son contenido tuyo.
Si vives de alquiler, el continente no es tuyo y no tienes por qué asegurarlo. Tu seguro debería cubrir tu contenido y una responsabilidad civil que incluya los daños que causes a la vivienda alquilada. Ojo con esto último: hay pólizas de inquilino que solo cubren los daños al piso si vienen de incendio, explosión o agua. La ley de arrendamientos no te obliga a tener seguro, pero muchos contratos lo exigen.
La comunidad de propietarios tiene su propia póliza para el edificio: fachada, tejado, portal, ascensor y bajantes generales. Pregunta al administrador qué cubre antes de duplicar coberturas.
Y el banco. Con una hipoteca solo es obligatorio asegurar el continente contra daños, por el valor que figura en tu certificado de tasación como "valor a efectos de seguro", que excluye el suelo. El contenido es opcional, aunque el seguro que te ofrece el banco lo lleve dentro. Si te lo venden como parte de las bonificaciones de la hipoteca, compara también el precio del contenido por separado. Y recuerda que la prima de ese seguro no es uno de los gastos de la hipoteca que paga el banco: corre de tu cuenta.
Mi consejo práctico: saca hoy la póliza, busca las dos cifras en las condiciones particulares y la definición de "mobiliario de cocina" en las generales. Si tienes un trastero o una plaza de garaje con cosas dentro, mira si están incluidos y con qué límite, porque el robo en zonas abiertas o compartidas suele tener condiciones propias. Si algo no cuadra, pide a tu aseguradora que te lo aclare por escrito.
Preguntas frecuentes
¿Qué diferencia hay entre continente y contenido en el seguro de hogar?
El continente es la propia vivienda: paredes, suelos, techos, puertas, ventanas, instalaciones fijas y todo lo que no se puede separar sin romper algo. El contenido son los bienes que hay dentro: muebles, electrodomésticos, ropa, aparatos electrónicos, joyas y objetos personales. Cada uno tiene su propio capital asegurado.
¿Los muebles de cocina son continente o contenido?
Depende de la póliza. Las encimeras, el fregadero y lo que va empotrado suelen ir en el continente, pero hay condicionados que meten el mobiliario de cocina en el contenido. Busca la definición en las condiciones generales y cuenta los muebles de cocina en la cifra que corresponda, una sola vez.
¿Si vivo de alquiler necesito asegurar el continente?
Normalmente no. El continente lo asegura el propietario, porque la vivienda es suya. Al inquilino le interesa asegurar su contenido y una responsabilidad civil que cubra los daños que pueda causar a la vivienda o a los vecinos. La ley no obliga al inquilino a tener seguro, aunque el contrato puede exigirlo.
¿Con la hipoteca es obligatorio asegurar el contenido?
No. La normativa hipotecaria obliga a asegurar contra daños la vivienda hipotecada, es decir, el continente, por su valor a efectos de seguro sin contar el suelo. El contenido es opcional, aunque el banco te lo ofrezca dentro de su seguro de hogar.
Fuentes
- BOE: Real Decreto 716/2009, artículo 10 (seguro de daños de la vivienda hipotecada)
- BOE: Orden ECO/805/2003, valor a efectos de seguro en la tasación
- BOE: Ley 50/1980, de Contrato de Seguro
- Comunidad de Madrid, Consumo: seguros de hogar, continente y contenido
- Condicionado público de un seguro de hogar para inquilinos (definiciones y responsabilidad civil)
- Cláusulas públicas de un seguro de hogar bancario (límites de joyas y objetos de valor)